Domain schiebegriff.de kaufen?
Wir ziehen mit dem Projekt
schiebegriff.de um.
Sind Sie am Kauf der Domain
schiebegriff.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schiebegriff.de kaufen?
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
Ähnliche Suchbegriffe für Bonitätsrisiko
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **


Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
Top-Angebote
Produkte zum Begriff Bonitätsrisiko:
-
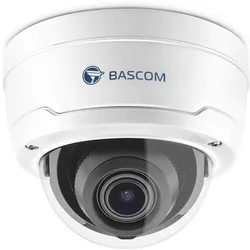
Dienstleistung Kamera System Lieferung + Montage & Inbetriebnahme (1-Kamera-Lösung - auf 4x erweiterbar) - weißWir bieten die Inbetriebnahme des Kamerasystems in verschiedenen Ausführungen an, der Preis bezieht sich als Paket auf 1x Kamera + 4-Kanal-Recorder inkl. Installation.Bedingung:Kabel liegen bereits vor, ansonsten müssen wir das zunächst gemeinsam bei einem Vor-Ort-Termin erörtern, mit welchem Aufpreis zu rechnen sein wird.Auch spielt der Ort eine Rolle, im Großraum Kaiserslautern und Gelnhausen ist der Preis pauschal so anzusetzen, geht es weiter weg, gilt es das vorher zu klären.Abmessungen Höhe: 118 mmDiagonale (Unterseite): 150 mmBildqualität Bildauflösung: Full HDBildfrequenz: 25 fpsTyp des Bildsensors: rückwärtig belichtetBildverarbeitungstechnologien:High Dynamic Range (HDR)Automatic Gain Control (AGC)3D Digital Noise Reduction (3D-DNR)Typ des Objektivs: motorisiertes Zoomobjektiv mit AutofokusZoomkapazität: 5x optischer ZoomBlickwinkel: 112° (Weitwinkel) bis 28° (gezoomt)Farbbild: aktiv ab 0,002 LuxInfrarot-Nachtsicht: bis zu 30 MeterEin vandalismusbeständiges Gehäuse für den Innen- und AußenbereichBascom-PRO-Kameras sind gemäß Schutzklasse IP67 wasserdicht und trotzen allen Wetterbedingungen. Dadurch eignen sie sich bestens sowohl für den Innen- als auch für den Außenbereich. Aber ihre Stärke liegt nicht nur darin, den Elementen zu trotzen: Dank des robusten Gehäuses aus gehärtetem Aluminium in Kombination mit einer unverwüstlichen Kunststoffabdeckung sind sie auch optimal gegen Vandalismus geschützt.Aufnahme & Speicherung Speicherkapazität: 1 TB (1000 GB)Aufnahmeauflösung: bis zu Ultra HD (4K) mit 25 fps pro KameraAufnahmemöglichkeiten (pro Kamera):Kontinuierliche AufnahmeAufnahme bei BewegungAufnahme nach ZeitplanAufnahme bei externem AlarmKeine AufnahmePre-Record-FunktionPrivatsphärenmaskierung: Verbergen von Teilen des Bildes mit einem schwarzen FeldKontinuität: überschreibt automatisch die ältesten Bilder, wenn die Speicherkapazität erreicht istLöschrichtlinie: kann Bilder automatisch nach einem vorher festgelegten Zeitraum löschenNutzung mit Smartphone Kompatibilität: App für Android und iOSWichtigste Funktionen: Livebilder ansehen Aufgezeichnete Bilder ansehen Bilder auf Ihr Smartphone sichern Push-Benachrichtigungen bei Bewegung erhalten Systemeinstellungen verwaltenGut zu wissen: Unterstützung für mehrere Kamerasysteme Router-Einstellungen anpassen nicht nötig, Gerät kommuniziert direkt Rasend schnelle europäische P2P-Server Keine monatlichen KostenWochenlang aufnehmenDer Rekorder ist für das 24/7-Aufzeichnen konzipiert und verfügt über eine besonders große Speicherkapazität. Dadurch können Sie mehrere Wochen lang Aufnahmen speichern. Sie brauchen sich keine Sorgen zu machen, dass der Speicherplatz nicht ausreicht. Und wenn das Speicherlimit doch mal erreicht sein sollte, beginnt der Rekorder automatisch, die ältesten Bilder zu überschreiben. Das System hört also nie auf, aufzuzeichnen. © 2024 Bascom auf Bild-, Ton & Textmaterial / Nutzung für Fa. Elsässer genehmigt-----Allgemeine Serviceinformationen Fa. Elsässer:Service steht für mich an 1. Stelle und ich stehe mit Rat und Tat auch am Wochenende als Ansprechpartner i.d.R. zur Verfügung.Treten Sie bitte vor Bestellung mit mir in Kontakt:+49-151-28262436, gerne auch per WhatsApp - Danke900,00 €*Versand: 7,00 €Sichere Weiterleitung zum Anbieter
-
Welche Faktoren beeinflussen das Bonitätsrisiko von Unternehmen?
Die wichtigsten Faktoren, die das Bonitätsrisiko von Unternehmen beeinflussen, sind die finanzielle Stabilität, die Verschuldung, die Liquidität und die Rentabilität des Unternehmens. Auch externe Faktoren wie die wirtschaftliche Lage, Branchentrends und politische Entwicklungen können das Bonitätsrisiko beeinflussen. Eine umfassende Bonitätsanalyse berücksichtigt all diese Faktoren, um das Risiko eines Zahlungsausfalls zu bewerten. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, bevor sie Geschäfte abschließen. Dazu gehören die Überprüfung der Kreditwürdigkeit, die Analyse der Zahlungshistorie und die Verwendung von Kreditversicherungen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die finanzielle Stabilität des Kunden, die Kreditgeschichte, die aktuellen Schulden und die Cashflow-Prognosen analysieren. Um das Bonitätsrisiko zu managen, können Finanzinstitute Sicherheiten verlangen, Kreditlimits festlegen und regelmäßige Überwachung der Kreditnehmer durchführen. **
-
Welche Maßnahmen können Unternehmen ergreifen, um das Bonitätsrisiko ihrer Kunden zu minimieren, und wie können Finanzinstitute das Bonitätsrisiko bei der Kreditvergabe bewerten und managen?
Unternehmen können das Bonitätsrisiko ihrer Kunden minimieren, indem sie eine gründliche Bonitätsprüfung durchführen, Zahlungsverhalten überwachen, Kreditlimits festlegen und bei Bedarf Sicherheiten verlangen. Finanzinstitute können das Bonitätsrisiko bei der Kreditvergabe bewerten, indem sie die Kreditwürdigkeit des Kunden anhand von Bonitätsprüfungen, Schufa-Auskünften und anderen Finanzdaten analysieren. Zudem können sie Risikomodelle und -bewertungen verwenden, um das Ausfallrisiko zu quantifizieren und entsprechende Kreditkonditionen festzulegen. Um das Bonitätsrisiko zu managen, können Finanzinstitute Kreditportfolios diversifizieren, Risikoreserven bilden und regelmäßige Überwachung und Anpassung der Kreditbed **
-
Wie kann man das Bonitätsrisiko bei der Kreditvergabe minimieren, und welche Auswirkungen hat ein hohes Bonitätsrisiko auf verschiedene Finanzbereiche wie Banken, Unternehmen und Verbraucher?
Um das Bonitätsrisiko bei der Kreditvergabe zu minimieren, können Kreditgeber verschiedene Maßnahmen ergreifen, wie z.B. die Überprüfung der Kreditwürdigkeit des Kreditnehmers, die Festlegung angemessener Kreditkonditionen und die Diversifizierung des Kreditportfolios. Ein hohes Bonitätsrisiko kann für Banken zu erhöhten Ausfallrisiken und Verlusten führen, was sich negativ auf ihre finanzielle Stabilität auswirken kann. Unternehmen mit einem hohen Bonitätsrisiko haben möglicherweise Schwierigkeiten, günstige Kredite zu erhalten und könnten höhere Zinsen zahlen müssen, was ihre finanzielle Leistungsfähigkeit beeinträchtigen kann. Für Verbraucher mit einem hohen Bonitätsrisiko kann es schwieriger sein, **
Ähnliche Suchbegriffe für Bonitätsrisiko
-
Kermi Aufpreis Sonderkonstruktion - DienstleistungDie Fakten - Maßanpassungen vor Ort – z. B. Zuschneiden von Profilen oder Glaselementen wegen schiefer Wände oder Sondermaßen - Sonderbefestigungen – Montage bei schwierigen Wandmaterialien (Naturstein, Porenbeton, Trockenbau mit Verstärkung etc.) - Individuelle Abdichtungslösungen – zusätzliche Silikonfugen, Spezialdichtprofile, Anpassungen bei unebenen Flächen - Anpassung an bauliche Besonderheiten – Dachschrägen, Vorsprünge, Nischen, Rohre, Fensterbänke - Zusatzkonstruktionen – Haltewinkel, Verstärkungsleisten oder Sonderhalterungen, die nicht im Standard-Montagesatz enthalten sind - Erhöhter Montageaufwand – deutlich längere Arbeitszeit wegen komplizierter Einbausituation99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Festo - Marke für Technologie, Innovation, Bildung, Wissen und Verantwortung, Fachbücher von Patricia PiekenbrockWas ist das Wesen einer Marke? Wie lässt es sich erfassen und was zeichnet es aus? Logos, Farben, Formen, Schriftzüge - natürlich soll eine Marke auf den ersten Blick erkennbar und zugleich unverwechselbar sein. Aber was macht eine Marke tatsächlich lebendig und vor allem zukunftsfähig in einer Welt, die sich zwischen analogem Klimawandel und digitaler Transformation bewegt? Es sind Menschen, die die Marke Festo prägen. Eingebettet in einer global agierenden Weltgemeinschaft sind sie Markenbotschafter eines lebendigen Netzwerks. Ein grosses Wort, das Verantwortung birgt. Denn Eigenschaften einer Marke werden nur dann wahrnehmbar, wenn sie zur kulturellen Substanz eines Unternehmens gehören. So prägt die Marke auch den Menschen. Wo steht die Marke Festo und wo möchte sie hin? Ziel des Familienunternehmens ist es, nachhaltige Lösungen für Mensch, Tier und Umwelt zu entwickeln und auf den Weg in eine verantwortungsvolle Zukunft zu bringen. Um dieses Markenversprechen einzulösen, setzt Festo auf die Dimensionen Technologie, Innovation, Bildung, Wissen und Verantwortung.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rapp, Alexander: Von der Idee zum Produkt für DummiesVon der Idee zum Produkt für Dummies , Seien Sie Erfinder: mit Kreativität und Geschäftssinn , Tagfahrleuchten > Beleuchtung , Erscheinungsjahr: 20101118, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Rapp, Alexander, Seitenzahl/Blattzahl: 365, Fachschema: Patentrecht - Patentgesetz - PatG~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Rechtswissenschaft, allgemein~Maschinenbau und Werkstoffe~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Patentrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 247, Breite: 178, Höhe: 20, Gewicht: 649, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,26,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann das Bonitätsrisiko eines Unternehmens gemessen und bewertet werden?
Das Bonitätsrisiko eines Unternehmens kann durch die Analyse seiner Finanzkennzahlen wie Verschuldungsgrad, Liquidität und Rentabilität bewertet werden. Zudem können externe Ratingagenturen wie Moody's oder Standard & Poor's eine Bonitätsbewertung vornehmen. Ein weiterer Ansatz ist die Beurteilung der Branchen- und Wirtschaftslage, in der das Unternehmen tätig ist. **
-
Wie beeinflusst das Bonitätsrisiko die Kreditvergabe bei Banken und anderen Finanzinstituten?
Das Bonitätsrisiko beeinflusst die Kreditvergabe, da Banken und Finanzinstitute das Risiko minimieren wollen, dass Kreditnehmer ihre Kredite nicht zurückzahlen können. Eine schlechte Bonität kann dazu führen, dass Kreditnehmer höhere Zinsen zahlen müssen oder sogar keinen Kredit erhalten. Banken und Finanzinstitute verwenden Bonitätsprüfungen, um die Kreditwürdigkeit von Kreditnehmern zu bewerten und das Ausfallrisiko zu minimieren. Ein niedriges Bonitätsrisiko kann dazu führen, dass Kreditnehmer bessere Konditionen und niedrigere Zinsen erhalten. **
-
Was sollten Investoren beachten, um das Bonitätsrisiko bei Anleihen zu minimieren?
Investoren sollten die Bonitätsbewertung des Emittenten überprüfen, um sicherzustellen, dass er in der Lage ist, seine Schulden zurückzuzahlen. Diversifikation des Anleiheportfolios durch Investition in Anleihen unterschiedlicher Emittenten und Branchen kann das Risiko streuen. Regelmäßige Überwachung der Bonitätsbewertungen und des Finanzstatus der Emittenten ist wichtig, um frühzeitig auf mögliche Risiken reagieren zu können. **
-
Was sind die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können?
Die Hauptfaktoren, die das Bonitätsrisiko eines Unternehmens beeinflussen können, sind die Verschuldung des Unternehmens, die Liquiditätssituation und die Rentabilität. Eine hohe Verschuldung kann das Risiko erhöhen, während eine starke Liquidität und Rentabilität das Risiko verringern können. Weitere Faktoren sind die Wettbewerbssituation, die Marktentwicklung und externe Einflüsse wie politische oder wirtschaftliche Veränderungen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.